El Futuro de la banca en Latinoamérica: Entre la agilidad fintech y la transformación del crédito
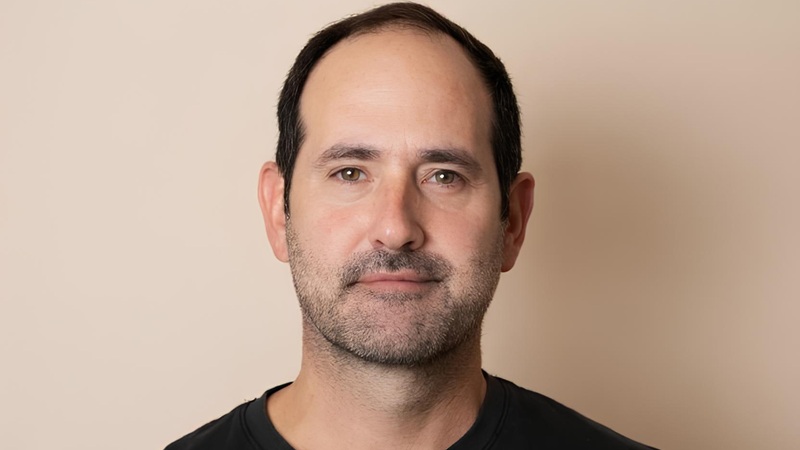
En su más reciente visita a Bogotá conversamos con Pedro Blanco Pinto, Head of Development para Latinoamérica de Paymentology en el marco de su cinco aniversario en Latinoamérica y Colombia, asi como su participación en el Latam Fintech Market el ecosistema Colombia Fintech y proximamente en Finnosummit desde México.
El Nuevo Horizonte de los Servicios Financieros: Del «Ver» al «Hacer»
La industria financiera en Latinoamérica ha superado finalmente su fase contemplativa. Tras años de observar el ecosistema desde la barrera, analizando los movimientos de los neobancos y las startups, las instituciones tradicionales han entendido que la supervivencia no se garantiza con observación, sino con ejecución.
Como señala Pedro Blanco Pinto, Head of Development para Latinoamérica de Paymentology, el «periodo de revisión» de nuevos productos y servicios ha llegado a su fin. Estamos ante una redefinición estratégica del valor bancario: ya no se trata de una actualización técnica superficial, sino de una implementación profunda forzada por un usuario que ya no tolera las fricciones heredadas. Este cambio de mentalidad marca el inicio de una era donde la disposición de la banca finalmente se encuentra con la infraestructura tecnológica necesaria para materializarla.
Infraestructura en la Nube: Eliminando el «Impuesto al Éxito»
En el sector financiero, la arquitectura cloud-native ha dejado de ser un tecnicismo para convertirse en el factor determinante entre la agilidad y la obsolescencia. La elasticidad no es solo un concepto de ingeniería; es la capacidad de eliminar el «impuesto al éxito», donde una empresa en crecimiento es penalizada por una infraestructura incapaz de escalar. La propuesta de Paymentology se basa en una invisibilidad estratégica que resuelve el 90% de la carga operativa sin distorsionar el modelo de negocio del cliente.
- Elasticidad y Resiliencia: La arquitectura 100% en la nube garantiza que pasar de 20,000 a un millón de emisiones sea un proceso transparente. Para el procesador, el esfuerzo técnico es el mismo, lo que permite a las entidades escalar de forma masiva sin los cuellos de botella que suelen estrangular a los sistemas legados.
- Acompañamiento B2B Invisible: Al actuar como el motor del backoffice, la tecnología permite que los actores financieros se enfoquen en su propuesta comercial, mientras la plataforma gestiona la complejidad técnica de la emisión y el procesamiento en tiempo real.
«La tecnología debe ser el habilitador invisible; si el cliente no siente la infraestructura mientras escala de mil a un millón de usuarios, hemos cumplido nuestra misión».
La Revolución del Crédito Parametrizado: Datos sobre Papeles
El modelo tradicional de scoring bancario, estático y dependiente de documentos históricos, está siendo desplazado por la capacidad de parametrizar variables transaccionales en tiempo real. Esta evolución permite que el crédito de consumo deje de ser un producto rígido para convertirse en una herramienta dinámica.
| Sector / Empresa | Modelo de Innovación | Impacto en el Usuario |
|---|---|---|
| Casas de Empeño (México) | Crédito revolvente basado en garantías físicas (relojes, joyas). | Acceso a tarjetas de crédito y promociones en supermercados para sectores históricamente excluidos de la banca. |
| Fintechs | Crédito «flash» activado mediante un botón en la app basado en el histórico del POS. | Activación inmediata de capital de trabajo según el flujo real del negocio, sin trámites burocráticos. |
| Retail de Moda (Potencial) | Emisión de tarjetas propias con sistemas de rewards y fidelidad integrados. | Transformación de «minas de oro» de datos transaccionales en oferta de crédito directa para aumentar el impulso de compra. |
Esta transformación es particularmente relevante para marcas de trayectoria en Colombia. Estas compañías están sentadas sobre una «mina de oro» de información transaccional y fidelidad de clientes que hoy subutilizan. Al adoptar infraestructuras como las de Paymentology, estas marcas pueden transformarse en «fintech-light», convirtiendo su base de datos en una cartera de crédito propia que impulse las ventas y elimine la dependencia de intermediarios financieros.
Pagos Transfronterizos: «Activar la Caldera» Regional
Históricamente, mover dinero entre Argentina, Uruguay, Colombia o Venezuela ha sido un «dolor de cabeza» financiero definido por comisiones abusivas y fricción cambiaria. Sin embargo, la interoperabilidad regional está derribando estas fronteras invisibles. La integración de sistemas como Pix y las soluciones de Billeteras Locales o Regionales no es solo una comodidad para el turista; es un cambio estructural en la liquidez regional.
La consolidación de tarjetas que operan sin importar la moneda local y la reducción de las tasas de intercambio están permitiendo que la economía regional respire de forma integrada, facilitando una libre circulación de capitales que antes era impensable para el ciudadano común.
Perspectiva 2027: El Open Finance y la Regulación
Para el año 2027, el panorama financiero regional estará marcado por un marco regulatorio más maduro, con Colombia a la vanguardia adoptando mejores prácticas internacionales. Sin embargo, el camino hacia la transparencia de datos presenta desafíos de rentabilidad.
- Nuevo Marco Regulatorio: Un entorno facilitador impulsado por gobiernos que ven en la tecnología la vía para la inclusión financiera.
- Dominio de Pagos Instantáneos: La desaparición definitiva de los tiempos de espera transaccionales; la inmediatez será el estándar mínimo aceptable.
- Realidad del Open Finance: durante años se anunció su llegada y finalmente está aquí por obligación legal. No obstante, existe confusión en el sector sobre cómo encontrar el punto de equilibrio económico entre ofrecer servicios gratuitos y sostener una infraestructura costosa. El reto será transformar la información compartida en modelos de negocio sostenibles.
El Mercado como Dictador de la Innovación
El paradigma ha dado un giro de 180 grados: ya no es el banco el que decide qué productos ofrece desde su torre de marfil, es el mercado —empoderado por la tecnología— el que empuja a la banca hacia la agilidad. El usuario actual exige servicios sin comisiones, sin fronteras y con una respuesta humana.
En este viaje hacia una Latinoamérica financieramente integrada, la tecnología es el sirviente, no el maestro. Aliados estratégicos como Paymentology proporcionan el soporte técnico necesario para que las instituciones financieras dejen de preocuparse por la «tecnología detrás» de los pagos y se enfoquen en lo verdaderamente importante: satisfacer las necesidades de un mercado que ya no está dispuesto a esperar. El futuro de la banca en Latam será ágil, invisible y, sobre todo, profundamente humano.